Domain schamottstein-online.de kaufen?
Wir ziehen mit dem Projekt
schamottstein-online.de um.
Sind Sie am Kauf der Domain
schamottstein-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schamottstein-online.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
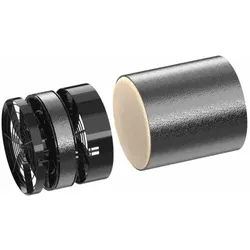
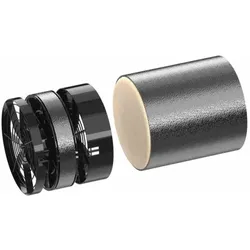
Inventer Wärmespeicher Einschub iV-Twin+ ? Effizienzklasse A ? Keramik-Wärmespei...Inventer Einschub Wärmespeicher iV-Twin+ - Effiziente Wärmerückgewinnung Der Inventer Einschub Wärmespeicher iV-Twin+ ist der Kern dezentraler inVENTer-Lüftungsanlagen. Das Modul mit Keramik-Wärmespeicherhälften und Xenion® Reversierventilatoren sichert Wärmerückgewinnung und Luftstromtrennung für optimales Raumklima. VORTEILE - Hocheffiziente Wärmerückgewinnung durch Keramik-Wärmespeicher (Wabenstruktur) - Zuverlässige Luftstromtrennung durch integriertes Trennelement - Energieeffizienzklasse A für geringen Energieverbrauch - Optimale Systemintegration ins iV-Twin+ Einzelraumlüftungssystem - Langlebige Xenion® Reversierventilatoren KOMPONENTEN Zwei Keramik-Wärmespeicherhälften mit Wabenstruktur: Maximieren Oberfläche für Wärmeaustausch, speichern Abluftenergie, geben sie an Zuluft ab, senken Heizkosten. Zwei Xenion® Reversierventilatoren: Sorgen für leisen, effizienten Luftaustausch. Führen verbrauchte Luft ab, frische, vorgewärmte Luft zu, für kontinuierliches Raumklima. Integriertes Trennelement: Separiert Zuluft und Abluft, verhindert Vermischungen, sichert effiziente Wärmeübertragung via Keramikspeicher. TECHNISCHE DATEN - Energieeffizienzklasse: A - Komponenten: - 2x Keramik-Wärmespeicherhälften (Wabenstruktur) - 2x Xenion® Reversierventilatoren - 1x Trennelement ANWENDUNGSBEREICHE Der iV-Twin+ Einschub ist für dezentrale Lüftungssysteme und effiziente Einzelraumbelüftung konzipiert. Er eignet sich für das iV-Twin+ System in Wohnungen, Büros und anderen Räumen, um kontinuierlichen, energiesparenden Luftaustausch zu sichern. QUALITÄT Der Einschub Wärmespeicher iV-Twin+ steht für inVENTer-Qualität. Hochwertige Materialien wie Keramik und zuverlässige Xenion® Ventilatoren sichern hohe Standards und Langlebigkeit.529,95 €*Versand: 24,65 €Sichere Weiterleitung zum Anbieter
-
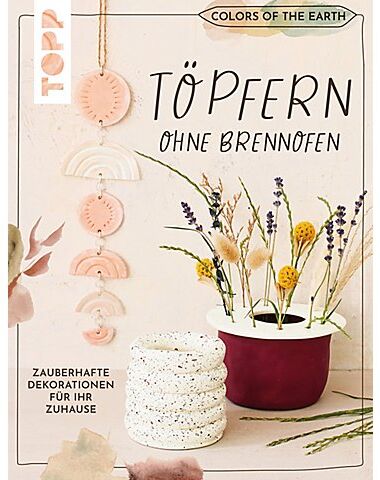
Buch "Töpfern ohne Brennofen"Töpfern ohne Brennofen. Heute bleibt der Ofen aus! In diesem Buch lernen Sie, wie einfach es ist, ganz ohne Brennofen zauberhafte Töpferprojekte umzusetzen. Ob Vase, Kerzenhalter oder Schale – hier finden Sie zahlreiche Inspirationen, mit denen Sie Ihr Zuhause dekorieren können. Alle Projekte können Sie dank Schritt für Schritt-Anleitungen und zahlreichen Fotos ganz einfach und ohne großen Aufwand selbst anfertigen. Lassen Sie sich von der großen Vielfalt und den wunderschönen Modellen in Erdtönen verzaubern und Ihr Zuhause in den schönsten Farben der Natur erstrahlen! Buch mit 76 Seiten. Größe: 19,5 x 25 cm.Verlag: frechverlag15,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
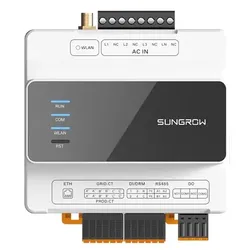
Sungrow 'iHomeManager'(0% MwSt §12 III UstG)Anbindung WR: RS485 Anzahl RS485 Ports: 2 Max. Teilnehmer: 7 (5 x WR, 1 x E-Charger, 1 x WP) Schnittstellen: 5 x DI (FRE + RSD), 2 x DO, 4 x AI Kommunikation: Ethernet, WLAN Netzanschluss: 230V, 50Hz Montage: auf Hutschiene oder Wand Abmessungen: 108 (6 TE) x 97 x 65 mm (B x H x T)192,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **


Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Inventer Einschub Wärmespeicher ? Keramik-Wärmespeicher ? inVENTron®-Technologie...EINSCHUB WÄRMESPEICHER INVENTER: KERN FÜR EFFIZIENTE LÜFTUNG Der Einschub Wärmespeicher Inventer ist das Herzstück dezentraler Lüftungssysteme, z.B. dem Inventer iV-Office. Er ermöglicht hocheffiziente Wärmerückgewinnung, indem er Abluftwärme speichert und an die Zuluft abgibt. Das optimiert den Energieverbrauch und schafft ein angenehmes, gesundes Raumklima in Neubau, Altbau sowie großen Wohn- und Gewerberäumen. VORTEILE - Hocheffiziente Wärmerückgewinnung: Integrierter Keramik-Wärmespeicher spart Heizkosten. - Verbessertes Raumklima: Kontinuierlicher Luftaustausch ohne Zug, Wärme bleibt im Raum. - Vielseitige Anwendung: Ideal für erhöhten Luftvolumenstrom in Neubau, Altbau und alle Raumgrößen. - Kernstück bewährter Inventer-Lüftungssysteme: Garantiert Leistung und Zuverlässigkeit. TECHNOLOGIE Der Keramik-Wärmespeicher speichert Abluftwärme und gibt sie effizient an die frische Zuluft ab, wenn der Ventilator die Richtung wechselt. Die integrierte inVENTron-Technologie sorgt für strömungsoptimierte Luftführung, maximiert den Wärmetausch und erfüllt hohe Luftvolumenstromanforderungen. TECHNISCHE DATEN - Funktion: Wärmerückgewinnung (Abluftwärmenutzung) - Material: Keramik (Hohe Speicherkapazität) - Technologie: inVENTron (Strömungsoptimiert) - Kompatibilität: Dezentrale Lüftungssysteme (z.B. Inventer iV-Office) EINSATZBEREICHE - Neubauten & Altbausanierungen: Integration in moderne Lüftungskonzepte oder Nachrüstung zur Energieeffizienzsteigerung. - Große Wohn- & Gewerberäume: Effektive Belüftung und Wärmerückgewinnung bei hohem Luftwechsel. - Räume mit erhöhtem Luftvolumenstrom: Optimaler Luftaustausch.628,96 €*Versand: 23,66 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Inventer Wärmespeicher Einschub iV-Twin+ ? Effizienzklasse A ? Keramik-Wärmespei...Inventer Einschub Wärmespeicher iV-Twin+ - Effiziente Wärmerückgewinnung Der Inventer Einschub Wärmespeicher iV-Twin+ ist der Kern dezentraler inVENTer-Lüftungsanlagen. Das Modul mit Keramik-Wärmespeicherhälften und Xenion® Reversierventilatoren sichert Wärmerückgewinnung und Luftstromtrennung für optimales Raumklima. VORTEILE - Hocheffiziente Wärmerückgewinnung durch Keramik-Wärmespeicher (Wabenstruktur) - Zuverlässige Luftstromtrennung durch integriertes Trennelement - Energieeffizienzklasse A für geringen Energieverbrauch - Optimale Systemintegration ins iV-Twin+ Einzelraumlüftungssystem - Langlebige Xenion® Reversierventilatoren KOMPONENTEN Zwei Keramik-Wärmespeicherhälften mit Wabenstruktur: Maximieren Oberfläche für Wärmeaustausch, speichern Abluftenergie, geben sie an Zuluft ab, senken Heizkosten. Zwei Xenion® Reversierventilatoren: Sorgen für leisen, effizienten Luftaustausch. Führen verbrauchte Luft ab, frische, vorgewärmte Luft zu, für kontinuierliches Raumklima. Integriertes Trennelement: Separiert Zuluft und Abluft, verhindert Vermischungen, sichert effiziente Wärmeübertragung via Keramikspeicher. TECHNISCHE DATEN - Energieeffizienzklasse: A - Komponenten: - 2x Keramik-Wärmespeicherhälften (Wabenstruktur) - 2x Xenion® Reversierventilatoren - 1x Trennelement ANWENDUNGSBEREICHE Der iV-Twin+ Einschub ist für dezentrale Lüftungssysteme und effiziente Einzelraumbelüftung konzipiert. Er eignet sich für das iV-Twin+ System in Wohnungen, Büros und anderen Räumen, um kontinuierlichen, energiesparenden Luftaustausch zu sichern. QUALITÄT Der Einschub Wärmespeicher iV-Twin+ steht für inVENTer-Qualität. Hochwertige Materialien wie Keramik und zuverlässige Xenion® Ventilatoren sichern hohe Standards und Langlebigkeit.529,95 €*Versand: 24,65 €Sichere Weiterleitung zum Anbieter
-
Buch "Töpfern ohne Brennofen"Töpfern ohne Brennofen. Heute bleibt der Ofen aus! In diesem Buch lernen Sie, wie einfach es ist, ganz ohne Brennofen zauberhafte Töpferprojekte umzusetzen. Ob Vase, Kerzenhalter oder Schale – hier finden Sie zahlreiche Inspirationen, mit denen Sie Ihr Zuhause dekorieren können. Alle Projekte können Sie dank Schritt für Schritt-Anleitungen und zahlreichen Fotos ganz einfach und ohne großen Aufwand selbst anfertigen. Lassen Sie sich von der großen Vielfalt und den wunderschönen Modellen in Erdtönen verzaubern und Ihr Zuhause in den schönsten Farben der Natur erstrahlen! Buch mit 76 Seiten. Größe: 19,5 x 25 cm.Verlag: frechverlag15,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Sungrow 'iHomeManager'(0% MwSt §12 III UstG)Anbindung WR: RS485 Anzahl RS485 Ports: 2 Max. Teilnehmer: 7 (5 x WR, 1 x E-Charger, 1 x WP) Schnittstellen: 5 x DI (FRE + RSD), 2 x DO, 4 x AI Kommunikation: Ethernet, WLAN Netzanschluss: 230V, 50Hz Montage: auf Hutschiene oder Wand Abmessungen: 108 (6 TE) x 97 x 65 mm (B x H x T)192,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2800'(0% MwSt §12 III UstG)2,76 kWh zusätzliche Speicherkapazität pro Modul Hochvolt-Batteriemodul für Fox ESS ECS2800 Systeme LiFePO4-Zelltechnologie für hohe Sicherheit und lange Lebensdauer 90 % Entladetiefe für hohe nutzbare Speicherkapazität Mindestens 6000 Ladezyklen CAN-Kommunikation für Systemintegration Rundlaufwirkungsgrad über 95 % IP65 Schutzart für flexible Installation Modular skalierbar im ECS2800-System Einfache Plug-&-Play-Systemerweiterung Geeignet zur Erweiterung bestehender Fox ESS Hochvolt-Speicher445,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
Hartl, Lisana: FeuerfestFeuerfest , Feuerzauber Die Autorin Lisana Hartl brennt für Lebensmittel aus Öko-Landwirtschaftsbetrieben, fürs Zeichnen - und fürs Kochen im Freien. "Feuerfest" bietet daher mehr als übliche Grillbücher, die nur zeigen, was sich alles auf dem Rost brutzeln lässt. Hier werden auch jene gemütlichen Gerichte vorgestellt, die sich über offenem Feuer oder in der Glut sonst noch zubereiten lassen - ob Chili con Carne aus dem Feuerkessel oder gefüllte Süßkartoffeln. Dazu gibt es praktische Ideen für Beilagen und leckere Desserts zum Mitnehmen, die sich gut zuhause vorbereiten lassen. Tipps fürs perfekte Lagerfeuer zum Grillen oder nur zum Chillen runden das hübsch gestaltete Buch ab. , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201805, Produktform: Leinen, Autoren: Hartl, Lisana, Seitenzahl/Blattzahl: 168, Abbildungen: 136 Farbfotos und zahlreiche Illustrationen, Keyword: Campen; Camper; Camping; Campingbus; Campingküche; Familienfest; Feste feiern; Feuerstelle; Geschenkbuch; Grillbuch; Grillen; Kochbuch; Kochbuch für Männer; Kochen auf einer Flamme; Kochen unter freiem Himmel; Kochen über offenem Feuer; Lagerfeuer; Lettering; Outdoor; Outdoorküche; Party; Party Buch; Partyfood; Picknick; Schwenkgrill; Senf; Sketchbook; Wintergrillen; Wintergrillen Buch; Wintergrillen Kochbuch; Wintergrillen Rezepte; Zeltküche; Zeltlager; draußen kochen; kochen; outdoor kochen, Fachschema: Grillen (Kochen) - Barbecue~Kochen / Grillen~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Partyrezepte (allgemein)~Partyrezepte~Camping - Campingführer~Zelten - Zeltlager~Kochen / Preisgünstig Kochen~Kochen / Schnelle Küche~Geschenkband, Fachkategorie: Kochen für Feste~Kochen mit bestimmten Geräten~Camping~Kochen und Rezepte allgemein~Preisgünstig Kochen~Schnelle Küche~Kochen für und mit Kindern~Kochen: Rezepte und Anleitungen~Geschenkbücher, Warengruppe: HC/Themenkochbücher, Fachkategorie: Organic food / organic cookery, Thema: Entdecken, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hädecke Verlag GmbH, Verlag: Hädecke Verlag GmbH, Verlag: Hdecke Verlag GmbH & Co. KG, Länge: 244, Breite: 189, Höhe: 22, Gewicht: 774, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.